



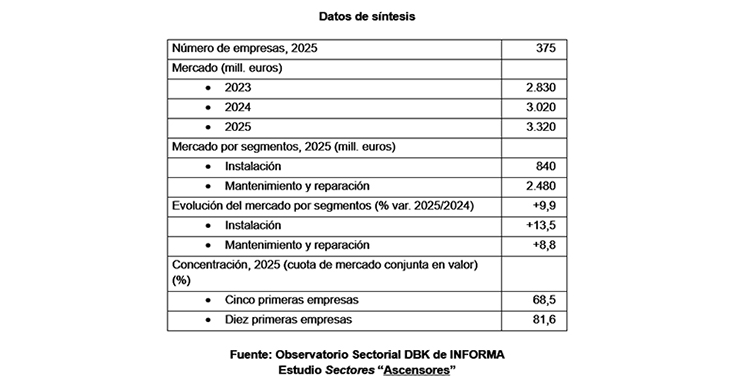
Este avance acelera el ritmo de crecimiento registrado en los dos años precedentes, cuando las tasas de aumento se situaban entre el 7% y el 8%. La actividad edificadora, junto con los programas de apoyo a la rehabilitación residencial y el aumento de los precios, favoreció tanto la instalación de nuevos equipos como los servicios de mantenimiento, modernización y reparación.
El segmento de instalación fue el que mostró una evolución más destacada, con un crecimiento del 13,5%, hasta alcanzar una facturación de 840 millones de euros. Especial relevancia tuvo la incorporación de ascensores en edificios residenciales ya construidos, una tendencia cada vez más vinculada a la mejora de la accesibilidad y al envejecimiento del parque inmobiliario.
Por su parte, el área de mantenimiento y reparación, que continúa representando la mayor parte del negocio, registró un aumento del 8,8%, situándose en 2.480 millones de euros. Este mercado se beneficia de unas exigencias normativas cada vez más estrictas en materia de seguridad, accesibilidad y sostenibilidad, que impulsan la actualización periódica de los equipos existentes.
En contraste con la evolución del mercado interior, las exportaciones continuaron retrocediendo. Aunque la caída fue menos acusada que la registrada el año anterior, las ventas al exterior se situaron en 623 millones de euros, un 15% por debajo del máximo alcanzado dos años antes. Francia se mantuvo como principal destino de las exportaciones españolas, concentrando el 17% del total, seguida de Reino Unido y Portugal.
Las perspectivas para los próximos ejercicios siguen siendo favorables. DBK prevé que el mercado mantenga un crecimiento anual de entre el 6% y el 7% durante el periodo 2026-2027, acercándose a los 3.800 millones de euros al cierre de este último año. El esperado buen comportamiento de la edificación, junto con los programas de vivienda social en alquiler y las ayudas destinadas a la rehabilitación energética y funcional de edificios, respaldan estas previsiones.
En cuanto a la estructura empresarial del sector, continúa avanzando el proceso de concentración. Los grandes grupos siguen reforzando su posición mediante la adquisición de compañías especializadas, especialmente aquellas con importantes carteras de mantenimiento. Aun así, el tejido empresarial sigue estando formado mayoritariamente por pequeñas empresas de ámbito local centradas en servicios de mantenimiento y reparación.
Los datos de 2025 reflejan esta dualidad. Los cinco principales operadores concentraron el 68,5% del mercado, mientras que los diez mayores grupos alcanzaron conjuntamente una cuota del 82%, confirmando el creciente peso de los líderes del sector en un mercado todavía muy atomizado a nivel local.